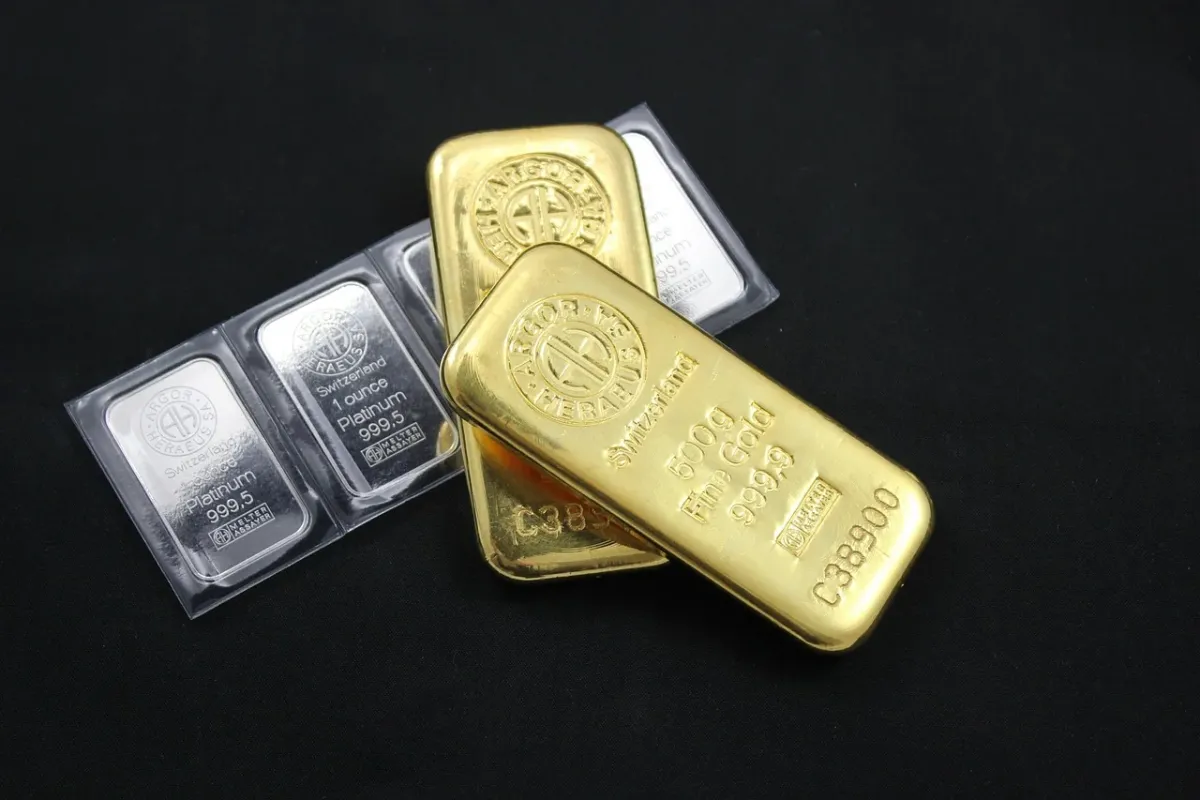
Inwestycja w złoto może się opłacać, jeśli traktujesz ją jako długoterminowe zabezpieczenie kapitału i element dywersyfikacji, a nie sposób na szybki zysk. Złoto nie wypłaca odsetek ani dywidend, a przy fizycznym kruszcu wynik pomniejszają spread, przechowywanie i koszty bezpieczeństwa.
Co wpływa na cenę złota?
Złoto jest aktywem defensywnym, często określanym jako „bezpieczna przystań”. Popyt na nie może rosnąć podczas kryzysów finansowych, napięć geopolitycznych i wysokiej inflacji. Nie oznacza to jednak, że cena zawsze rośnie w trudnych czasach. Kruszec podlega wahaniom, a jego notowania zależą od kilku wzajemnie oddziałujących czynników.
Po stronie podaży znajdują się przede wszystkim wydobycie i recykling. Popyt pochodzi z sektora inwestycyjnego, banków centralnych, jubilerstwa oraz przemysłu. Zakupy rezerwowe prowadzone przez banki centralne, w tym Narodowy Bank Polski, mogą wzmacniać popyt, ale nie wyznaczają samodzielnie kierunku rynku.
Cena złota w Polsce zależy także od notowań w dolarach oraz kursu USD/PLN. Globalnym punktem odniesienia jest LBMA Gold Price, czyli cena referencyjna publikowana w Londynie. Polski inwestor ponosi więc również ryzyko walutowe, nawet jeśli kupuje produkt wyceniony w złotych.
Na rynek wpływają szczególnie następujące czynniki:
- Inflacja może zwiększać zainteresowanie złotem jako ochroną realnej wartości oszczędności, choć nie daje ono gwarancji pełnego zabezpieczenia w każdym okresie.
- Stopy procentowe wpływają na atrakcyjność lokat i obligacji. Gdy rosną, aktywa wypłacające odsetki mogą konkurować ze złotem, które nie generuje bieżącego dochodu.
- Geopolityka i kryzysy finansowe często zwiększają popyt na aktywa defensywne, ale reakcja rynku może być krótkotrwała i zmienna.
- Siła dolara zwykle działa na złoto przeciwnie. Mocniejszy dolar może ograniczać popyt na kruszec wyceniany w tej walucie, choć zależność nie jest stała.
Złoto fizyczne czy papierowe?
Złoto fizyczne obejmuje przede wszystkim sztabki i monety bulionowe. W przypadku złota inwestycyjnego najczęściej chodzi o metal o wysokiej próbie, zwykle 999 lub 9999. Z kolei ETF na złoto, fundusz lub inny instrument giełdowy daje ekspozycję na zmianę ceny kruszcu bez konieczności posiadania sztabki w domu.
| Cecha | Złoto fizyczne | Złoto papierowe |
|---|---|---|
| Płynność | Sprzedaż wymaga znalezienia punktu skupu lub dilera, a cena zależy od jego oferty. | Transakcję można zwykle zawrzeć na rachunku maklerskim w godzinach działania rynku. |
| Koszty | Występuje premia nad ceną spot, spread oraz możliwe koszty przechowywania. | Obowiązują opłaty funduszu, prowizje transakcyjne lub koszty instrumentu. |
| Podatki | Złoto inwestycyjne jest zwolnione z VAT. Sprzedaż przez osobę fizyczną przed upływem sześciu miesięcy, liczonych od końca miesiąca zakupu, może podlegać PIT. | Zysk ze sprzedaży instrumentu finansowego co do zasady podlega 19-procentowemu podatkowi od zysków kapitałowych. |
| Przechowywanie | Wymaga zabezpieczenia przed kradzieżą, na przykład sejfu lub skrytki. | Nie trzeba przechowywać metalu, ale pojawia się ryzyko emitenta, struktury instrumentu i pośrednika. |
| Cel | Bezpośrednie posiadanie aktywa i ograniczenie zależności od instytucji finansowych. | Wygodna ekspozycja na cenę złota, najczęściej z większą płynnością. |
W przypadku złota papierowego trzeba sprawdzić, co dokładnie znajduje się w portfelu. Instrument może odwzorowywać cenę kruszcu, posiadać zabezpieczenie w fizycznym złocie albo inwestować w akcje kopalń. Akcje spółek wydobywczych nie są tym samym co złoto. Ich notowania zależą również od kosztów wydobycia, zadłużenia, zarządzania i sytuacji na giełdzie.
Gdzie uciekają zyski?
Najważniejszym kosztem fizycznego kruszcu jest różnica między ceną spot a ceną, po której kupujesz sztabkę lub monetę. Cena spot oznacza bieżącą cenę referencyjną samego metalu na rynku hurtowym. Diler dolicza do niej własną marżę, koszty produkcji, transportu, zabezpieczenia i obsługi. Przy odsprzedaży otrzymasz z kolei cenę skupu, zwykle niższą od ceny sprzedaży.
Ta różnica tworzy spread. Oznacza to, że cena złota musi wzrosnąć wystarczająco, aby najpierw pokryć koszt wejścia i wyjścia z inwestycji. Małe sztabki i monety często mają wyższą marżę w przeliczeniu na gram niż większe produkty. Z tego powodu fizyczny kruszec zwykle lepiej pasuje do horyzontu liczonego w latach niż do częstego handlu.
Dochodzi koszt przechowywania. Sejf domowy wymaga zakupu i właściwego zabezpieczenia, skrytka bankowa oznacza opłatę, a profesjonalny depozyt może naliczać koszt zależny od wartości lub wielkości przechowywanego mienia. Trzeba też uwzględnić ryzyko kradzieży, zagubienia oraz konieczność potwierdzenia autentyczności przy sprzedaży.
Fizyczne złoto nie jest darmowym odpowiednikiem ceny giełdowej. Przed zakupem porównaj cenę produktu z notowaniem spot oraz sprawdź, po jakiej cenie sprzedawca odkupuje taki sam produkt.
Podatek również wpływa na wynik. Złoto inwestycyjne jest zasadniczo zwolnione z VAT, ale zasady PIT przy sprzedaży zależą od terminu zbycia i sposobu nabycia. Przy zakupie od osoby prywatnej może pojawić się podatek od czynności cywilnoprawnych, dlatego przed transakcją trzeba sprawdzić jej konkretną konstrukcję oraz aktualne przepisy.
Czy złoto pasuje do Twojego portfela?
Złoto ma sens przede wszystkim wtedy, gdy masz wieloletni horyzont, akceptujesz brak bieżącego dochodu i chcesz ograniczyć zależność portfela od akcji, obligacji oraz systemu finansowego. Nie zastępuje poduszki finansowej, lokat ani aktywów generujących przepływy pieniężne.
Jako element dywersyfikacji często wskazuje się udział rzędu 5–10% portfela, ale nie jest to uniwersalna reguła. Właściwa proporcja zależy od celu, tolerancji ryzyka, pozostałych aktywów i sposobu przechowywania. Większy udział zwiększa wpływ wahań ceny złota na cały majątek.
Przed zakupem sprawdź kolejno:
- Określ, czy chcesz zabezpieczać majątek, czy spekulować na zmianach ceny.
- Porównaj cenę zakupu z ceną spot oraz spreadem przy odsprzedaży.
- Wybierz formę produktu, jego próbę, wagę i rozpoznawalność na rynku wtórnym.
- Policz koszt bezpiecznego przechowywania i sprawdź zasady podatkowe dla planowanej transakcji.
Jeżeli zależy Ci na szybkiej płynności i prostym rebalansowaniu portfela, instrument papierowy może być wygodniejszy. Jeśli priorytetem jest bezpośrednie posiadanie aktywa i ograniczenie ryzyka instytucji finansowych, większy sens może mieć złoto fizyczne. W obu przypadkach nie należy traktować go jak lokaty z gwarantowanym oprocentowaniem.
Złoto opłaca się więc głównie jako forma ubezpieczenia i dywersyfikacji majątku. Dla osoby szukającej regularnych odsetek lub szybkiego zysku będzie słabym wyborem. Dla inwestora długoterminowego, który chce część kapitału przechować poza aktywami ryzykownymi i akceptuje koszty posiadania, może być uzasadnionym składnikiem portfela.
Artykuł nie stanowi porady inwestycyjnej lub finansowej. Przed podjęciem decyzji sprawdź aktualne przepisy podatkowe oraz dopasuj rozwiązanie do swojej sytuacji finansowej.