Złota biżuteria rzadko jest dobrą inwestycją finansową w krótkim terminie. Przy zakupie płacisz nie tylko za kruszec, lecz także za projekt, wykonanie, marżę jubilera i często podatek. Przy odsprzedaży te koszty zwykle nie wracają. Biżuteria może więc łączyć wartość użytkową, sentymentalną i materialną, ale nie należy traktować jej jak odpowiednika sztabki złota.
Biżuteria czy sztabki – co wybrać?
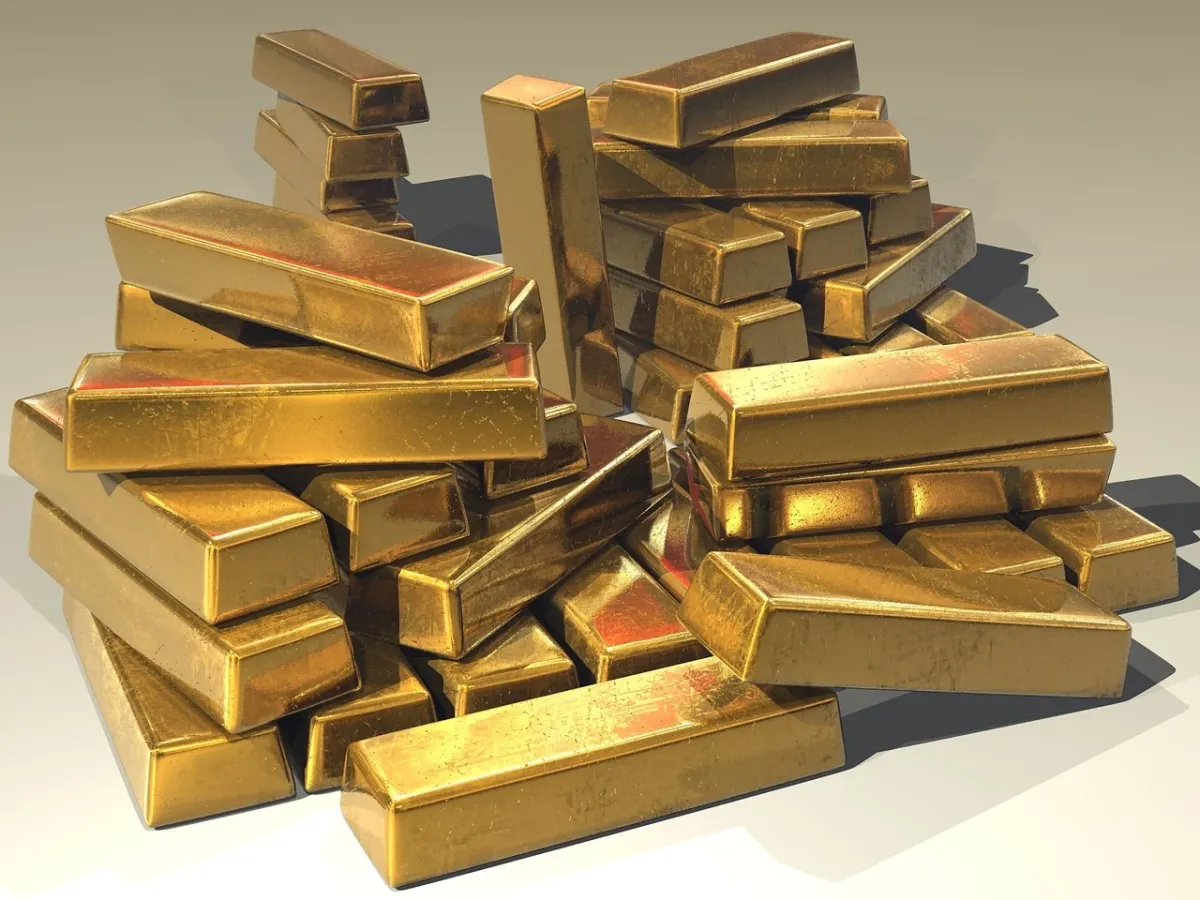
Podstawowa różnica polega na tym, że złoto lokacyjne kupuje się przede wszystkim po to, aby posiadać określoną ilość kruszcu. W przypadku biżuterii płaci się także za formę, markę, pracę rzemieślnika i możliwość noszenia przedmiotu. Te elementy mają znaczenie przy zakupie, ale skup lub jubiler nie zawsze uwzględni je przy odsprzedaży.
| Cecha | Złoto inwestycyjne – sztabki i monety | Biżuteria |
|---|---|---|
| Cena względem kruszcu | Zwykle bliższa wartości zawartego złota | Obejmuje koszty projektu, wykonania, sprzedaży i marżę jubilerską |
| Koszt wejścia | Najczęściej spread, czyli różnica między ceną zakupu a sprzedaży | Spread oraz dodatkowa marża za wykonanie i formę wyrobu |
| Płynność | Relatywnie wysoka, jeśli produkt ma potwierdzone pochodzenie i parametry | Niższa, bo wycena zależy od próby, wagi, stanu, wzoru i zainteresowania kupujących |
| Przeznaczenie | Lokowanie kapitału i przechowywanie wartości | Noszenie, prezent, pamiątka oraz ewentualne zachowanie części wartości |
Przy sprzedaży biżuterii skup często bierze pod uwagę głównie próbę i wagę metalu. Oznacza to, że tak zwana robocizna, projekt oraz marża zapłacone w salonie mogą zostać pominięte. Aby odrobić ten koszt, cena złota musiałaby wzrosnąć na tyle, by pokryć początkową różnicę między ceną zakupu a wartością samego kruszcu.
Dlatego biżuteria jest mniej płynnym aktywem niż sztabka lub popularna moneta bulionowa. Sprzedaż bywa możliwa szybko, ale szybka sprzedaż często oznacza niższą cenę. Przy dłuższym horyzoncie można szukać nabywcy zainteresowanego konkretnym wzorem, marką lub historią przedmiotu.
Kiedy biżuteria może mieć potencjał inwestycyjny?
Biżuteria masowa, szczególnie kupowana w sieciówce, jest przede wszystkim produktem konsumpcyjnym. Jej cena zawiera marżę handlową, koszty produkcji i podatek, a po zakupie nie ma gwarancji, że kolejny nabywca zapłaci za te elementy. Sam fakt wykonania z żółtego lub białego złota nie czyni z niej aktywa inwestycyjnego.
Inaczej może wyglądać sytuacja w przypadku wyrobów kolekcjonerskich. Ich cena zależy nie tylko od ilości złota, ale także od rzemiosła, autorstwa, pochodzenia i popytu na dany styl. Największy potencjał zachowania wartości mają zwykle przedmioty o kilku cechach:
- Unikatowość – ręczne wykonanie, pojedynczy egzemplarz albo limitowana seria zwiększają szansę na zainteresowanie kolekcjonerów.
- Renoma twórcy lub manufaktury – rozpoznawalne autorstwo może mieć większe znaczenie niż sama masa kruszcu.
- Wysoka i potwierdzona próba – próba 585 oznacza 58,5% czystego złota w stopie i jest często spotykana w trwałej biżuterii użytkowej.
- Dobry stan zachowania – uszkodzenia, przeróbki i brakujące elementy obniżają atrakcyjność wyrobu przy odsprzedaży.
- Historia lub wartość artystyczna – biżuteria antyczna i historyczna może być wyceniana inaczej niż współczesny wyrób przeznaczony do przetopienia.
W przypadku biżuterii antycznej lub artystycznej cena może znacznie przekraczać wartość materiału, ale wymaga to znalezienia właściwego rynku. Nie każdy jubiler lub lombard ma kompetencje, by ocenić autorstwo, epokę czy znaczenie konkretnego obiektu. To raczej inwestycja kolekcjonerska niż proste kupowanie złota.
Co wpływa na wycenę przy odsprzedaży?
Podstawą wyceny zwykłej złotej biżuterii są próba i masa kruszcu. Próba określa zawartość czystego złota w stopie, a waga pozwala oszacować ilość metalu. Znaczenie mają także aktualne notowania złota, kurs walutowy oraz marża podmiotu skupującego. Nie oznacza to jednak, że cena rynkowa złota zostanie w całości wypłacona sprzedającemu.
Certyfikat autentyczności, dowód zakupu i czytelne oznaczenia próby ułatwiają potwierdzenie pochodzenia wyrobu. Nie zastępują jednak niezależnej wyceny. Przy droższych przedmiotach warto skonsultować się z jubilerem mającym doświadczenie w wyrobach kolekcjonerskich, a w przypadku kamieni szlachetnych także z gemmologiem.
Kamienie są szczególnym źródłem ryzyka. Ich wartość zależy między innymi od rodzaju, jakości, masy, obróbki, pochodzenia i dokumentacji. Lombard może nie mieć warunków ani czasu, aby właściwie je zbadać, dlatego przy szybkiej sprzedaży często wycenia przedmiot ostrożnie albo traktuje kamień jako dodatek o niewielkiej wartości. Certyfikat kamienia może pomóc, ale nie gwarantuje sprzedaży po cenie zbliżonej do ceny zakupu.
Przy odsprzedaży jubiler często wycenia biżuterię przede wszystkim według próby i wagi złota, a koszt wykonania pozostaje kosztem właściciela.
Warto też oddzielić wartość sentymentalną od rynkowej. Pierścionek odziedziczony po dziadku może być bezcenny dla rodziny, ale sama historia przedmiotu nie musi podnieść ceny w skupie. Znaczenie emocjonalne jest realną korzyścią dla właściciela, lecz nie stanowi parametru, który łatwo przeliczyć na pieniądze.
Jak podjąć decyzję?
Jeżeli chcesz mieć przedmiot do noszenia, prezent lub rodzinną pamiątkę, złota biżuteria może być rozsądnym zakupem. Wybieraj wyrób z potwierdzoną próbą, dokumentacją i ceną, która nie odbiega nadmiernie od wartości materiału. Traktuj ewentualny wzrost ceny złota jako dodatkową korzyść, a nie obietnicę zysku.
Jeżeli Twoim głównym celem jest ochrona kapitału i możliwie prosta odsprzedaż, lepszym punktem odniesienia są sztabki lub monety lokacyjne. Biżuteria łączy kruszec z użytkowaniem i emocjami, lecz właśnie dlatego jest mniej przejrzystym oraz mniej płynnym narzędziem finansowym. Najuczciwsza odpowiedź brzmi więc: kupuj biżuterię dla połączenia noszenia z długoterminowym przechowaniem części wartości, a złoto lokacyjne wtedy, gdy liczy się przede wszystkim kapitał.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.