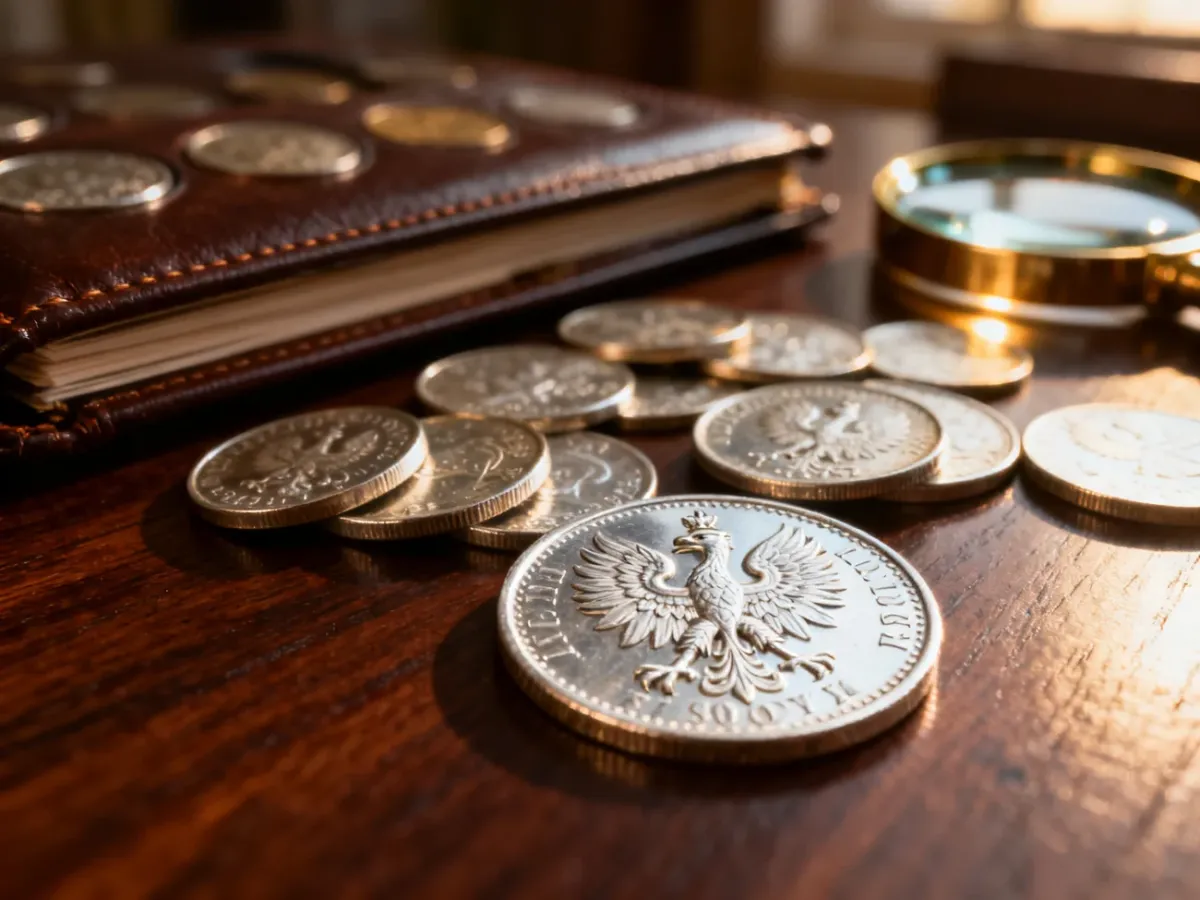
Polskie srebrne monety kolekcjonerskie emitowane przez Narodowy Bank Polski łączą wartość historyczną, artystyczną i materialną. Nie są jednak lokatą gwarantującą zysk. Cena zależy nie tylko od zawartości srebra, lecz także od nakładu, tematu emisji, stanu zachowania oraz popytu na rynku wtórnym.
Monety kolekcjonerskie NBP a monety bulionowe
Polskie monety kolekcjonerskie są projektowane jako nośniki określonych rocznic, postaci i wydarzeń. NBP emituje srebrne monety o nominale 20 zł między innymi z motywami historycznymi, artystycznymi i państwowymi. Część emisji wyróżniają dodatki, takie jak bursztyn, tampodruk, cyrkonie lub szklane wstawki.
Moneta bulionowa ma inny cel. Jej cena wynika przede wszystkim z masy i próby kruszcu oraz bieżącej ceny srebra. W przypadku numizmatów kolekcjonerskich srebro stanowi tylko jeden z elementów wyceny. Różnice między tymi grupami najlepiej pokazuje zestawienie:
| Cecha | Moneta kolekcjonerska NBP | Moneta bulionowa |
|---|---|---|
| Cena | Często wyższa od wartości samego srebra, ponieważ obejmuje projekt, emisję i popyt kolekcjonerski. | Zwykle silniej powiązana z aktualną ceną srebra i marżą sprzedawcy. |
| Nakład | Limitowany, określony dla danej emisji. | Może być wysoki lub zmienny, zależnie od serii i popytu inwestycyjnego. |
| Źródło wartości | Wartość kolekcjonerska, temat, stan, nakład oraz zawartość kruszcu. | Przede wszystkim masa, próba srebra i notowania kruszcu. |
| Płynność | Zależy od zainteresowania konkretnym tematem i kompletności egzemplarza. | Najczęściej łatwiejsza do oceny dzięki wyraźnemu odniesieniu do ceny srebra. |
Ta różnica ma znaczenie przy planowaniu budżetu. Jeśli celem jest możliwie prosta ekspozycja na cenę srebra, moneta bulionowa jest innym narzędziem niż numizmat NBP. Kolekcjonerskie srebrne monety wymagają natomiast cierpliwości i znajomości rynku wtórnego.
Co wpływa na wartość srebrnej monety?
Nie każda moneta o niskim nakładzie drożeje. O cenie decyduje relacja między podażą a rzeczywistym popytem. Nawet atrakcyjny projekt może przez lata pozostawać łatwo dostępny, jeśli zainteresowanie kolekcjonerów jest niewielkie.
Najważniejsze czynniki wpływające na wycenę to:
- Stan zachowania – egzemplarz w stanie menniczym powinien mieć powierzchnię wolną od rys, otarć i śladów niewłaściwego kontaktu. Stan ma bezpośredni wpływ na wartość kolekcjonerską.
- Nakład – ograniczona liczba wybitych sztuk może zwiększać zainteresowanie, ale sama niska podaż nie wystarcza bez popytu.
- Tematyka emisji – rocznice, ważne postacie historyczne i wydarzenia o trwałym znaczeniu mogą przyciągać więcej kolekcjonerów.
- Dodatki i forma wykonania – bursztyn, tampodruk, cyrkonie czy szklane elementy podnoszą atrakcyjność wizualną, lecz nie przesądzają o późniejszej cenie.
W ofertach można spotkać srebrne monety 20 zł o masie około 28,28 g, próbie 925/1000 i średnicy 39 mm, ale parametry należy sprawdzać dla konkretnej emisji w dokumentacji NBP. Nie warto zakładać, że wszystkie monety o tym nominale mają identyczną specyfikację.
Monety kolekcjonerskie NBP są przede wszystkim połączeniem pasji, historii i sztuki. Traktowanie ich jako inwestycji wymaga czasu, wiedzy oraz akceptacji tego, że rynek wtórny nie zapewnia gwarantowanej ceny odsprzedaży.
Jak kupić pierwszą monetę?
Początkujący kolekcjoner powinien zacząć od ustalenia tematu i budżetu, a dopiero później szukać konkretnego egzemplarza. Pomaga to ograniczyć zakupy impulsywne, zwłaszcza gdy sprzedawca podkreśla rzadkość lub przyszły wzrost ceny bez przedstawienia wiarygodnych danych.
- Określ kierunek kolekcji – może obejmować konkretny nominał, okres, serię, wydarzenia historyczne albo twórczość artystyczną. Sprawdź, czy budżet pozwoli na kontynuowanie wybranego tematu.
- Śledź informacje NBP – plany emisyjne i dane dotyczące poszczególnych emisji pomagają potwierdzić temat, parametry oraz przewidziany nakład monety.
- Porównaj rynek wtórny – analizuj ceny z zakończonych transakcji, a nie tylko kwoty widoczne w aktywnych ofertach. Cena wystawienia nie musi odpowiadać cenie, którą kupujący rzeczywiście akceptują.
- Zweryfikuj sprzedawcę i egzemplarz – sprawdź opis, fotografie, historię oferty oraz możliwość uzyskania dodatkowych informacji. Przy droższej monecie wątpliwości dotyczące autentyczności warto skonsultować z rzeczoznawcą lub renomowanym domem aukcyjnym.
- Zarchiwizuj zakup – zachowaj dowód nabycia, opis aukcji, certyfikat i informacje o parametrach. Ułatwi to późniejszą identyfikację oraz sprzedaż monety.
Przed zapłatą przejdź przez krótką listę kontrolną:
- Stan menniczy – oceń, czy na powierzchni nie ma rys, przebarwień, odcisków palców ani śladów nieprofesjonalnego czyszczenia.
- Certyfikat autentyczności – sprawdź jego zgodność z monetą, numerem emisji i opisem. Uszkodzony lub brakujący certyfikat może obniżyć zainteresowanie na rynku wtórnym.
- Oryginalne opakowanie – zweryfikuj, czy kapsel, pudełko i pozostałe elementy kompletu odpowiadają danej emisji.
- Zgodność parametrów – porównaj nominał, rok, temat, średnicę, masę i próbę z informacjami podanymi przez NBP.
Zdjęcia nie zawsze pozwalają rozpoznać fałszerstwo. Przy szczególnie wartościowym egzemplarzu bezpieczniejsza jest opinia specjalisty niż zakup wyłącznie na podstawie atrakcyjnej ceny.
Jak przechowywać monety kolekcjonerskie?
Największym błędem jest czyszczenie srebrnej monety domowymi metodami. Pasta, środek chemiczny, polerka lub nawet niewłaściwa ściereczka mogą pozostawić mikrorysy i zmienić powierzchnię. Taki zabieg często obniża wartość bardziej niż naturalne, równomierne ściemnienie srebra.
Monetę najlepiej trzymać w kapslu lub oryginalnym opakowaniu, z dala od wilgoci, gwałtownych zmian temperatury i substancji chemicznych. Powierzchni nie należy dotykać palcami. Foldery numizmatyczne mogą być przydatne do organizacji zbioru, ale materiał przegródek powinien być przeznaczony do długotrwałego przechowywania monet.
Dobrze rozpoczęta kolekcja nie musi być duża. Bezpieczniejszy model polega na stopniowym poznawaniu emisji NBP, kupowaniu kompletnych i dobrze zachowanych egzemplarzy oraz oddzielaniu przyjemności kolekcjonowania od oczekiwania szybkiego zysku.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.