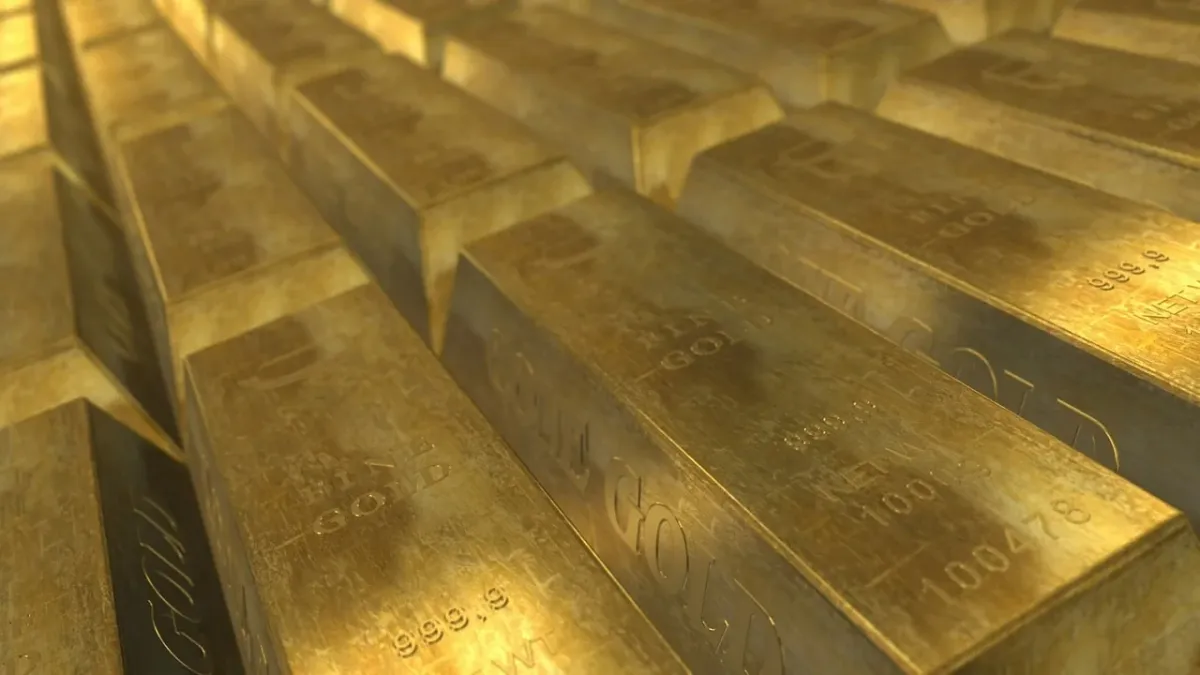
Metale szlachetne, przede wszystkim złoto, mogą w długim terminie pomagać chronić siłę nabywczą kapitału, ale nie gwarantują zysku ani ochrony przed inflacją w każdym krótkim okresie. To raczej forma ubezpieczenia portfela niż lokata wypłacająca odsetki.
Dlaczego złoto reaguje na inflację?
Inflacja zmniejsza siłę nabywczą pieniądza. Za tę samą kwotę można kupić mniej towarów i usług, dlatego oszczędności przechowywane wyłącznie w walucie stopniowo tracą realną wartość. Złoto jest postrzegane jako przeciwwaga dla pieniądza fiducjarnego, czyli waluty opartej przede wszystkim na zaufaniu do emitującego ją państwa, a nie na wymienialności na określoną ilość kruszcu.
Ilość złota nie może zostać zwiększona decyzją banku centralnego w takim tempie jak podaż pieniądza. Nowe zasoby trafiają na rynek stopniowo, a ich pozyskanie wymaga pracy, energii, maszyn i kapitału. To nie oznacza, że cena kruszcu zawsze rośnie razem z inflacją. Ograniczona podaż tworzy jednak fundament popytu na złoto jako magazyn wartości.
Na jego wycenę wpływa także koszt wydobycia. Energia, paliwo, wynagrodzenia oraz sprzęt potrzebny w kopalniach drożeją w warunkach inflacyjnych. Koszt produkcji nie stanowi sztywnej granicy, poniżej której cena nigdy nie spada, ale może ograniczać opłacalność wydobycia i wpływać na decyzje producentów dotyczące podaży.
Najczęściej wskazuje się trzy cechy, które wspierają rolę złota w ochronie majątku:
- Ograniczona podaż – nowych zasobów nie da się wytworzyć decyzją administracyjną.
- Koszt wydobycia – pozyskanie kruszcu wymaga energii, pracy i inwestycji.
- Brak ryzyka kredytowego samego metalu – fizyczne złoto nie jest obietnicą zapłaty konkretnego państwa ani przedsiębiorstwa.
Złoto jest również aktywem globalnym. Jego cena zależy od sytuacji na międzynarodowym rynku, dlatego problemy jednej waluty nie muszą oznaczać utraty wartości kruszcu w takim samym stopniu. Wycena w polskich złotych zależy jednak zarówno od ceny złota na świecie, jak i od kursu dolara amerykańskiego.
Dlaczego złoto może tracić w krótkim terminie?
Inflacja i cena złota nie poruszają się w idealnym rytmie. Rynek wycenia nie tylko bieżący wzrost cen, lecz także oczekiwania dotyczące stóp procentowych, polityki banków centralnych, kursów walut i koniunktury gospodarczej. Z tego powodu złoto może tanieć nawet wtedy, gdy inflacja pozostaje wysoka.
Najważniejszym czynnikiem jest koszt alternatywny. Złoto nie wypłaca odsetek, dywidend ani czynszu. Gdy banki centralne podnoszą stopy procentowe, obligacje i depozyty mogą oferować wyższy dochód. Posiadanie kruszcu staje się wtedy relatywnie mniej atrakcyjne, a część kapitału może odpływać do aktywów oprocentowanych.
Znaczenie ma także dolar amerykański, w którym na światowych rynkach wycenia się złoto. Umocnienie dolara często wywiera presję na cenę kruszcu, choć relacja nie działa mechanicznie w każdym okresie. Dla inwestora z Polski dochodzi jeszcze kurs złotego. Wzrost ceny złota w dolarach może zostać częściowo zneutralizowany przez umocnienie polskiej waluty, a spadek ceny w dolarach może być mniej dotkliwy, gdy złoty słabnie.
Złoto może zachowywać się słabiej także w okresie stabilizacji gospodarczej, spadającej inflacji lub poprawy nastrojów na giełdach. W takich warunkach inwestorzy częściej wybierają aktywa oferujące bieżący dochód albo większy potencjał wzrostu. Dlatego zakup kruszcu tuż przed okresem spadków nie daje pewności szybkiego odrobienia kapitału.
Złoto działa bardziej jak ubezpieczenie niż jak lokata. Ubezpieczenie ma chronić przed określonym ryzykiem, ale samo w sobie zwykle nie generuje dochodu. W przypadku złota kosztem tej ochrony jest brak odsetek, możliwe koszty przechowywania oraz ryzyko zakupu po niekorzystnej cenie.
Historyczne obserwacje pokazują, że długi horyzont może sprzyjać zachowaniu realnej wartości, lecz poszczególne lata bywają bardzo różne. W okresach silnego dolara i rosnących stóp procentowych cena złota może nie nadążać za inflacją. Ochronę należy więc oceniać przez kilka cykli gospodarczych, a nie na podstawie wyniku z jednego kwartału.
Jaką formę metali wybrać do portfela?
Różne sposoby ekspozycji na rynek złota nie dają takich samych praw i ryzyk. Złoto fizyczne służy przede wszystkim przechowaniu części majątku poza systemem finansowym. ETF zapewnia łatwiejszy obrót ceną kruszcu, ale wiąże się z zależnością od funduszu, brokera i infrastruktury rynku. Akcje spółek wydobywczych nie są odpowiednikiem sztabki, ponieważ ich wynik zależy również od zarządzania, zadłużenia, kosztów energii i sytuacji w krajach wydobycia.
| Forma | Płynność | Koszty zakupu i posiadania | Ochrona przed inflacją | Główne ryzyko |
|---|---|---|---|---|
| Złoto fizyczne | Średnia | Spread, przechowywanie i ewentualne ubezpieczenie | Bezpośrednia ekspozycja na kruszec | Kradzież, autentyczność i cena odkupu |
| ETF na złoto | Wysoka w godzinach działania rynku | Opłata za zarządzanie i koszty transakcyjne | Zwykle bliska zmianom ceny złota, pomniejszona o opłaty | Ryzyko instytucjonalne i rynkowe |
| Akcje spółek wydobywczych | Wysoka dla spółek notowanych na giełdzie | Prowizje maklerskie i koszty wynikające z działalności spółki | Pośrednia, często bardziej zmienna niż cena złota | Kondycja firmy, koszty wydobycia i ryzyko polityczne |
ETF-y odwzorowują określony benchmark i pozwalają kupować oraz sprzedawać ekspozycję na metal bez organizowania transportu i przechowywania sztabek. Nie należy jednak utożsamiać jednostki funduszu z samodzielnym posiadaniem złota. Warunki funduszu, sposób zabezpieczenia i opłaty trzeba sprawdzić przed zakupem.
W przypadku fizycznego kruszcu znaczenie ma różnica między ceną sprzedaży a ceną odkupu. Przy krótkim okresie posiadania spread może zjeść znaczną część zmiany rynkowej. Złote sztabki i monety bulionowe wymagają także bezpiecznego przechowywania. Kontrakty terminowe i inne instrumenty pochodne są narzędziami do zarządzania ryzykiem lub spekulacji, a nie prostym zamiennikiem złota przechowywanego poza systemem finansowym.
Czy srebro, platyna i pallad działają tak samo jak złoto?
Nie. Srebro, platyna i pallad mają zastosowania przemysłowe, przez co ich ceny silniej zależą od koniunktury gospodarczej i popytu ze strony konkretnych sektorów. Srebro jest wykorzystywane między innymi w elektronice i technologiach energetycznych, ale jego cena bywa bardziej zmienna niż cena złota. W okresie spowolnienia przemysłowego popyt na ten metal może słabnąć.
Platyna i pallad są powiązane między innymi z przemysłem motoryzacyjnym. Zmiany technologiczne, regulacje dotyczące emisji, dostępność wydobycia i sytuacja w krajach producentów mogą mocno wpływać na ich wyceny. Mogą uzupełniać portfel surowcowy, lecz jako ochrona przed utratą siły nabywczej są mniej jednoznaczne niż złoto.
Jak rozsądnie włączyć metale do portfela?
Decyzja powinna wynikać z celu, horyzontu i tolerancji ryzyka, a nie z przekonania, że cena złota wkrótce wzrośnie. Środki potrzebne na bieżące wydatki, poduszkę finansową lub spłatę drogich zobowiązań nie powinny być zamieniane na aktywo, którego cena może przejściowo spaść.
Proces budowy ekspozycji na metale można uporządkować w kilku krokach:
- Określ cel – rozstrzygnij, czy chodzi o ochronę części oszczędności, dywersyfikację, czy spekulację na cenie.
- Ustal horyzont – złoto lepiej pasuje do kapitału, który może pozostać zainwestowany przez lata, niż do pieniędzy potrzebnych za kilka miesięcy.
- Wybierz formę – porównaj fizyczny kruszec, ETF i akcje spółek wydobywczych pod kątem płynności, kosztów oraz ryzyka.
- Rozłóż zakupy w czasie – regularne nabywanie mniejszych kwot ogranicza ryzyko wejścia na rynek wyłącznie w jednym, niekorzystnym momencie.
- Zadbaj o bezpieczeństwo – przy złocie fizycznym sprawdź autentyczność, warunki odkupu i sposób przechowywania, a przy instrumentach giełdowych sytuację dostawcy oraz opłaty.
Nie ma jednej właściwej proporcji metali dla każdego inwestora. Ich udział powinien odpowiadać temu, jaką część majątku chcesz zabezpieczyć, jak znosisz wahania cen i czy masz już inne aktywa, takie jak gotówka, obligacje, akcje lub nieruchomości.
Jeśli celem jest ochrona kapitału przed długotrwałym osłabieniem waluty, złoto może pełnić funkcję stabilizującą. Jeśli potrzebujesz bieżącego dochodu albo liczysz na szybkie pomnożenie pieniędzy, jego brak odsetek i nieprzewidywalność krótkoterminowej ceny stają się istotną wadą. W takim układzie metale powinny być dodatkiem do zdywersyfikowanego portfela, a nie jego jedynym składnikiem.
Artykuł nie stanowi porady inwestycyjnej lub finansowej. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału. Przed podjęciem decyzji oceń własną sytuację finansową, horyzont inwestycyjny i koszty wybranego rozwiązania.