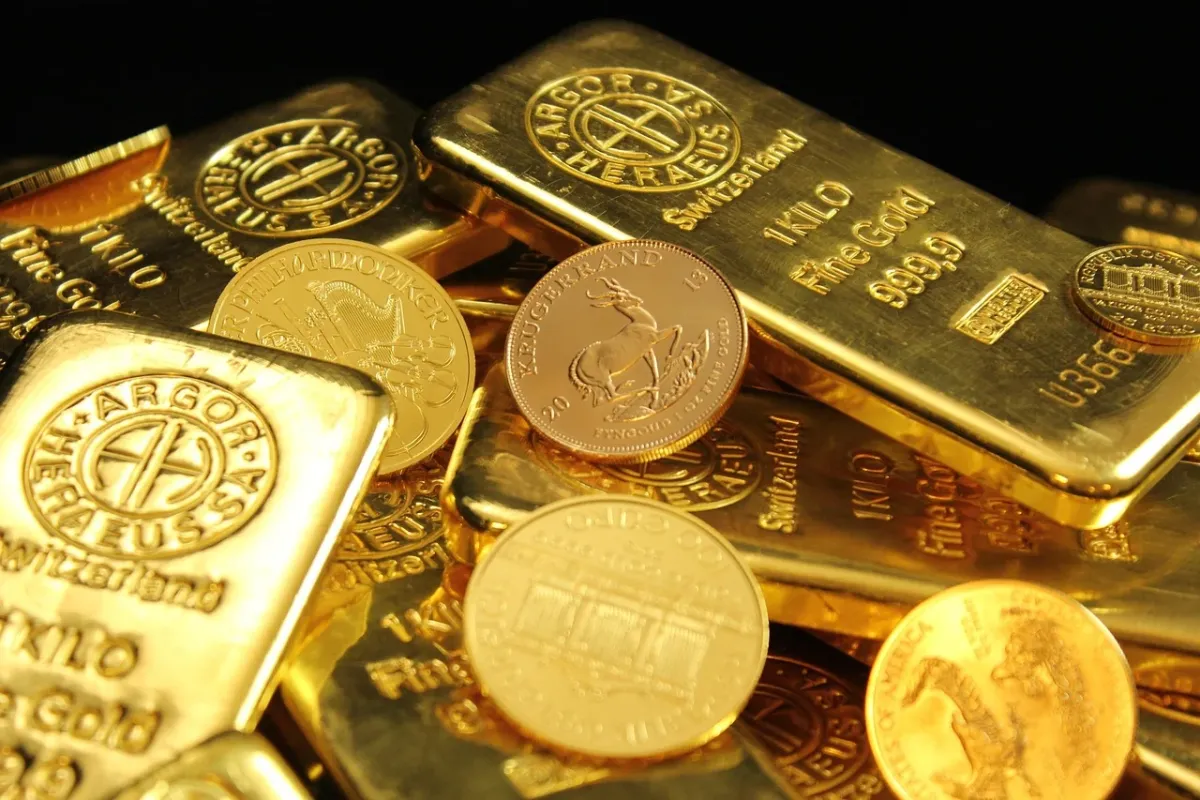
Długoterminowa strategia inwestycji w złoto opiera się na cierpliwości, regularnych zakupach i ochronie siły nabywczej pieniędzy. Złoto nie jest narzędziem do szybkiego pomnażania kapitału. W portfelu pełni raczej funkcję stabilizatora i zabezpieczenia na czas inflacji, kryzysów oraz niepewności gospodarczej.
Złoto nie służy do szybkiego zysku
Cena kruszcu może w krótkim terminie spadać, poruszać się bez wyraźnego kierunku albo gwałtownie reagować na stopy procentowe, kurs dolara i wydarzenia geopolityczne. Próba kupowania wyłącznie na dołkach i sprzedawania na szczytach zamienia długoterminowe oszczędzanie w spekulację.
Inwestor długoterminowy patrzy na złoto inaczej. Traktuje je jako magazyn wartości, który może pomagać zachować realną siłę nabywczą kapitału, gdy pieniądz traci wartość. Nie oznacza to gwarantowanego wzrostu ceny ani odporności na każdą stratę. Oznacza świadome zaakceptowanie tego, że kruszec ma stabilizować cały majątek, a nie zastępować wszystkie pozostałe aktywa.
Złoto ma pomagać spokojniej przejść przez okresy niepewności, a nie dostarczać emocji przy każdym ruchu ceny.
Jaką funkcję pełni złoto w portfelu?
Najważniejszą rolą złota jest dywersyfikacja. Jego notowania nie zawsze poruszają się w tym samym kierunku co akcje, obligacje czy waluty. Dzięki temu fizyczny kruszec może ograniczać zależność całego portfela od jednego rynku.
Złoto bywa też traktowane jako ochrona przed inflacją. Nie należy jednak rozumieć tego jako gwarancji, że jego cena natychmiast wzrośnie wraz z każdym odczytem inflacji. W krótkim terminie mogą dominować inne czynniki. W długim horyzoncie kruszec pomaga przechowywać część majątku poza pieniądzem emitowanym przez państwo.
Fizyczna forma daje także bezpośrednią własność, bez konieczności polegania na wypłacalności emitenta instrumentu finansowego. Z tym przywilejem wiążą się jednak obowiązki: trzeba zadbać o autentyczność, przechowywanie, ubezpieczenie i późniejszą sprzedaż.
Jak zacząć budować portfel złota?
Rozpoczęcie strategii nie wymaga przewidywania przyszłej ceny. Potrzebny jest za to plan obejmujący budżet, formę kruszcu, miejsce zakupu i sposób przechowywania:
- Ustal cel i budżet – przeznacz na złoto środki, których nie potrzebujesz na bieżące wydatki ani fundusz awaryjny. Przyjmij horyzont co najmniej 5–10 lat.
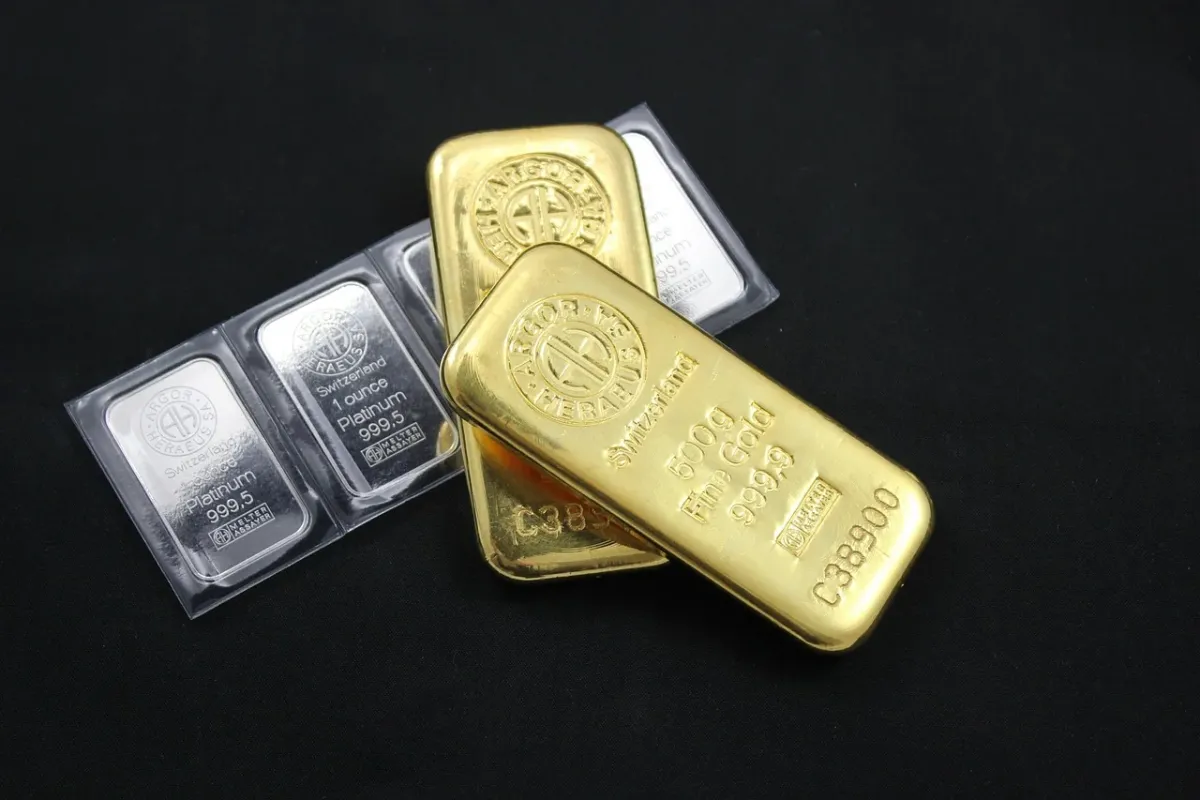
- Wybierz złoto inwestycyjne – dla początkującego inwestora podstawą są sztabki i monety bulionowe o wysokiej próbie, najczęściej 999,9. Większa gramatura zwykle oznacza niższą marżę w przeliczeniu na gram, ale małe jednostki mogą być łatwiejsze do częściowej odsprzedaży.
- Porównaj sztabki i monety – monety bulionowe są rozpoznawalne na wielu rynkach, natomiast sztabki pozwalają precyzyjniej dopasować zakup do budżetu. W obu przypadkach sprawdź producenta, opakowanie, dokumentację i warunki odkupu.
- Zweryfikuj dealera – sprawdź historię firmy, dane rejestrowe, opinie, przejrzystość cen oraz zasady dostawy i odkupu. Nadzór KNF dotyczy określonych podmiotów i usług finansowych, dlatego sama informacja o nadzorze nie zastępuje weryfikacji sprzedawcy metali szlachetnych.
- Zaplanuj przechowywanie – możesz rozważyć certyfikowany sejf, skrytkę depozytową albo profesjonalny depozyt. Sposób powinien odpowiadać wartości kolekcji, poziomowi bezpieczeństwa i kosztom ubezpieczenia.
Przed zakupem porównaj nie tylko cenę sprzedaży, lecz także różnicę między ceną zakupu i odkupu. To właśnie spread oraz koszty przechowywania mają znaczenie, gdy inwestycja ma być utrzymywana przez wiele lat.
Złoto fizyczne a ETF-y – czym różnią się te formy?
ETF na złoto daje ekspozycję na notowania kruszcu za pośrednictwem rachunku maklerskiego. Jest wygodny w obrocie, ale nie oznacza osobistego posiadania sztabki czy monety. Fizyczne złoto wymaga organizacji i zabezpieczenia, lecz nie opiera się na jednym emitencie. Wybór zależy od celu. Strategia skoncentrowana na niezależności i przechowywaniu części majątku poza systemem finansowym przemawia za kruszcem fizycznym.
| Kryterium | Złoto fizyczne | ETF-y na złoto |
|---|---|---|
| Płynność | Sprzedaż u dealera lub w innym punkcie skupu, z uwzględnieniem spreadu | Transakcja giełdowa w godzinach działania rynku |
| Koszty dodatkowe | Marża, transport, przechowywanie i ewentualne ubezpieczenie | Opłata za zarządzanie, prowizja maklerska i koszty rachunku |
| Ryzyko emitenta | Brak emitenta instrumentu, ale występuje ryzyko kradzieży lub utraty | Zależność od funduszu, brokera i konstrukcji produktu |
| Własność kruszcu | Inwestor posiada konkretną sztabkę albo monetę | Inwestor posiada jednostki funduszu, niekoniecznie metal do odebrania |
| VAT w Polsce | Złoto inwestycyjne spełniające warunki ustawowe jest zwolnione z VAT | Zakup jednostek ETF nie jest zakupem złota fizycznego i podlega zasadom właściwym dla instrumentu |
Zwolnienie z VAT dotyczy złota inwestycyjnego zdefiniowanego w przepisach, a nie każdego wyrobu ze złota. Przy większych transakcjach oraz sprzedaży po latach warto sprawdzić aktualne zasady podatkowe z doradcą. Podatek VAT przy zakupie nie wyczerpuje tematu, ponieważ sposób rozliczenia zysku przy odsprzedaży zależy między innymi od formy transakcji i sytuacji podatnika.
Na jakie błędy uważać?
Początkujący inwestor często traci kontrolę nad strategią nie przez sam wybór złota, lecz przez zbyt wysokie koszty, pośpiech albo błędne oczekiwania. Najczęstsze problemy to:
- Biżuteria jako inwestycja – cena obejmuje wykonanie, marżę handlową i koszty projektu, a próba często jest niższa niż 999,9. Przy odsprzedaży zwykle liczy się głównie zawartość metalu, nie wartość pracy jubilera.
- Emocjonalny handel – sprzedaż po nagłym spadku i zakup po silnym wzroście utrudniają realizację długiego planu.
- Niepewny dealer – wyjątkowo niska cena, brak jasnych danych firmy lub nieprzejrzysty skup powinny skłonić do rezygnacji z transakcji.
- Przeznaczenie zbyt dużej części majątku – złoto nie generuje odsetek ani dywidendy, dlatego nie powinno automatycznie zastępować gotówki, obligacji czy innych aktywów.
- Oczekiwanie szybkiego wyniku – nawet aktywo przeznaczone do ochrony kapitału może przez pewien czas wyraźnie tracić na wartości.
Jak utrzymać strategię przez lata?
Najprostszym rozwiązaniem jest regularne nabywanie niewielkich partii kruszcu, czyli DCA, zwane też uśrednianiem ceny zakupu. Zamiast przeznaczać cały budżet w jednym momencie, ustalasz stałą kwotę albo częstotliwość zakupów. Gdy cena jest wyższa, kupujesz mniej metalu, a gdy niższa – więcej. Nie eliminuje to ryzyka spadku, ale ogranicza zależność od jednego, przypadkowego momentu wejścia.
Regularność wymaga ustalenia zasad z wyprzedzeniem. Możesz określić miesięczny lub kwartalny budżet, minimalną gramaturę oraz warunki, przy których zakup zostaje odłożony, na przykład brak środków na fundusz awaryjny. Taki plan ogranicza wpływ nagłówków i krótkoterminowych emocji.
Raz na jakiś czas sprawdź udział złota w całym portfelu. W materiałach edukacyjnych często pojawia się przedział 10–15%, a niekiedy 10–20%, jednak nie jest to uniwersalna reguła ani rekomendacja dla każdej osoby. Jeśli wzrost wartości kruszcu sprawi, że jego udział znacząco przekroczy założenia, rebalancing może przywrócić pierwotną strukturę. Decyzję należy oprzeć na własnym celu, płynności i tolerancji ryzyka.
Najspokojniejszy scenariusz to taki, w którym złoto stanowi część szerzej zbudowanego majątku, zakup odbywa się regularnie, a środki nie są potrzebne przez wiele lat. Jeżeli priorytetem jest ochrona części oszczędności przed ryzykiem systemowym, fizyczne sztabki i monety mogą pasować do takiej strategii. Gdy ważniejsza jest szybka transakcja giełdowa i brak obowiązków związanych z przechowywaniem, instrument papierowy może być wygodniejszy – ale nie daje tej samej formy własności.
Artykuł nie stanowi porady inwestycyjnej lub finansowej. Przed podjęciem decyzji uwzględnij własną sytuację majątkową, ryzyko, koszty oraz aktualne przepisy podatkowe.