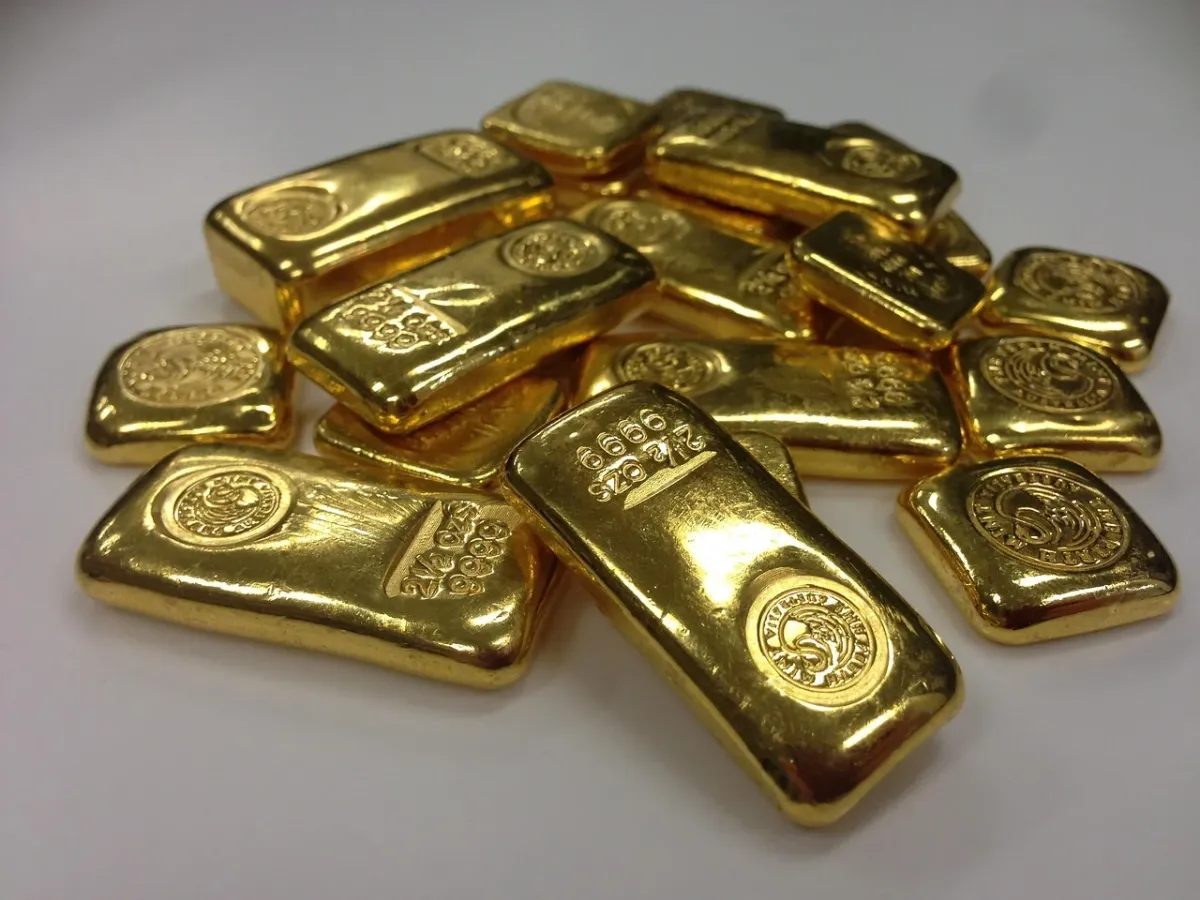
Małe sztabki złota dają większą elastyczność, a duże zwykle niższą cenę za gram. Żadna z tych opcji nie jest uniwersalnie lepsza – wybór zależy od budżetu, horyzontu inwestycji i tego, czy możesz potrzebować sprzedać tylko część kapitału. Waga nie zmienia jakości kruszcu. Przy próbie 999,9 kupujesz złoto o tej samej czystości, niezależnie od tego, czy sztabka waży 1 g, 20 g czy 100 g.
Dlaczego małe sztabki kosztują więcej za gram?
Na cenę sztabki składają się przede wszystkim wartość zawartego złota, marża sprzedawcy oraz koszt bicia, czyli fizycznego przygotowania produktu przez rafinerię. Ten ostatni obejmuje między innymi formę, pracę, kontrolę jakości, pakowanie i certyfikat.
Wiele z tych kosztów jest podobnych dla sztabki 1 g i 100 g. Opakowanie, numer seryjny czy proces kontroli trzeba przygotować niezależnie od tego, ile metalu znajduje się w środku. Przy małej sztabce koszt rozkłada się jednak na niewielką ilość złota. Przy większej ten sam wydatek przypada na więcej gramów, dlatego cena jednostkowa spada.
Można porównać to do produkcji masowej. Przygotowanie pojedynczego opakowania kosztuje podobnie, niezależnie od tego, czy mieści mały, czy większy produkt. W przypadku sztabek 1 g efekt ten jest szczególnie widoczny. Dlatego mała jednostka może mieć wyraźnie wyższą cenę za gram, mimo że zawiera złoto o takiej samej próbie jak większa sztabka.
Ceny zależą także od aktualnej ceny spot oraz oferty konkretnego dealera, więc proporcje między wagami zmieniają się w czasie. Zasada pozostaje jednak stała: im większa sztabka, tym zwykle niższy koszt produkcji przypadający na jeden gram.
Małe i duże sztabki – najważniejsze różnice
Poniższe zestawienie pokazuje podstawowy kompromis między kosztem zakupu a możliwością późniejszego spieniężenia części kapitału:
| Kryterium | Małe sztabki 1–20 g | Duże sztabki 100 g+ |
|---|---|---|
| Cena za gram | Zwykle wyższa z powodu kosztu bicia i pakowania | Zwykle niższa dzięki efektowi skali |
| Płynność | Wysoka, ponieważ można sprzedawać pojedyncze jednostki | Niższa przy potrzebie sprzedaży tylko części kapitału |
| Przechowywanie | Łatwe, ale większa liczba sztabek wymaga dobrej ewidencji | Prostsza ewidencja, lecz większa koncentracja wartości w jednej sztabce |
| Przeznaczenie | Regularne dokupowanie i stopniowe budowanie pozycji | Długoterminowe ulokowanie większego kapitału |
Kiedy wybrać małe sztabki?
Małe jednostki pasują osobom, które kupują złoto etapami albo chcą zachować możliwość sprzedania tylko niewielkiej części posiadanych aktywów. Sztabka 5 g, 10 g lub 20 g nie daje takiej ceny za gram jak większy format, ale pozwala lepiej dopasować transakcję do bieżącej potrzeby.
Małe sztabki mają szczególne zastosowanie przy strategii DCA, czyli regularnym dokupowaniu za podobną kwotę w określonych odstępach czasu. Inwestor może kupować co miesiąc lub kwartał, bez konieczności odkładania środków na jedną dużą transakcję. Wyższy koszt jednostkowy jest wtedy ceną za stopniowe budowanie pozycji i większą elastyczność.
Do najważniejszych zalet i ograniczeń małych sztabek należą:
- Elastyczność – możesz sprzedać jedną lub kilka sztabek, zamiast całej pozycji.
- Dostępność budżetowa – zakup można rozłożyć na wiele transakcji.
- Regularne inwestowanie – małe wagi dobrze pasują do strategii DCA.
- Wyższa cena za gram – koszt bicia i opakowania ma większy wpływ na cenę jednostkową.
Traktowanie małych sztabek jako zawsze nieopłacalnych byłoby błędem. Jeśli najważniejsze jest dla Ciebie regularne dokupowanie oraz możliwość częściowej odsprzedaży, dopłata do mniejszego formatu może mieć uzasadnienie.
Kiedy większa sztabka będzie lepszym wyborem?
Duże sztabki są przeznaczone przede wszystkim dla inwestora, który dysponuje większym kapitałem i planuje przechowywać złoto przez dłuższy czas. Niższy koszt bicia w przeliczeniu na gram pomaga ograniczyć narzut względem wartości samego kruszcu.
Trzeba jednak uwzględnić zasadę niepodzielności. Sztabki fizycznego złota nie da się rozdzielić przy sprzedaży tak, jak środków na rachunku. Jeśli masz jedną sztabkę 1 kg i potrzebujesz kwoty odpowiadającej 100 g, nie sprzedasz jednej dziesiątej produktu. Musisz zbyć całość i dopiero później przeznaczyć potrzebną część pieniędzy.
Dziesięć sztabek po 100 g zawiera łącznie tyle samo złota co jedna sztabka kilogramowa, ale pozwala sprzedawać kapitał partiami. Z drugiej strony zakup wielu mniejszych jednostek może oznaczać wyższy łączny koszt bicia. Wybór jest więc kompromisem między ceną wejścia a swobodą wyjścia.
Duże sztabki wyróżniają się następującymi cechami:
- Niższa cena za gram – koszty produkcji rozkładają się na większą masę złota.
- Lepsze wykorzystanie większego kapitału – format pasuje do jednorazowego zakupu większej pozycji.
- Ograniczona odsprzedaż częściowa – jedna sztabka jest pojedynczą, niepodzielną jednostką.
- Większa koncentracja wartości – utrata lub problem z przechowaniem jednej sztabki oznacza większe ryzyko finansowe.
Jak dobrać wagę do budżetu i planu inwestycyjnego?
Najpierw określ, czy kupujesz złoto jednorazowo, czy chcesz budować pozycję przez kilka lat. Następnie zastanów się, czy w tym czasie możesz potrzebować sprzedać tylko część kapitału. Taki krótki proces pomaga zawęzić wybór:
- Jeśli zaczynasz od niewielkich, regularnych kwot, rozważ sztabki 1–10 g lub inne małe jednostki dostępne w ramach budżetu.
- Jeśli chcesz systematycznie zwiększać pozycję, wybierz format, który możesz kupować co miesiąc lub kwartał bez nadmiernego obciążania płynności finansowej.
- Jeśli inwestujesz większą kwotę na długi termin, porównaj koszt kilku mniejszych sztabek z ceną jednej większej, uwzględniając potrzebę częściowej sprzedaży.
- Jeśli nie wiesz, kiedy możesz potrzebować pieniędzy, nie lokuj całego kapitału w jednej dużej, niepodzielnej sztabce.
Dla wielu inwestorów rozsądnym punktem pośrednim są sztabki uncjowe, czyli o masie około 31,1 g, oraz sztabki 100 g. Pierwsze zapewniają dobrą rozpoznawalność i elastyczność, drugie zwykle oferują korzystniejszy koszt za gram przy nadal możliwej sprzedaży pojedynczych jednostek.
Strategia mieszana – baza w dużych sztabkach, część w małych
Portfel nie musi składać się wyłącznie z jednego formatu. Część kapitału można przeznaczyć na większe sztabki, które ograniczają koszt bicia, a część na mniejsze jednostki przeznaczone do szybszego i częściowego spieniężenia.
Przykładowo, większe sztabki 100 g lub większe mogą tworzyć długoterminową bazę, natomiast sztabki uncjowe, 20 g albo 10 g zapewniają większą swobodę przy sprzedaży. Taki układ ogranicza ryzyko, że w razie potrzeby będziesz zmuszony zbyć całą dużą sztabkę, nawet gdy moment rynkowy nie jest dla Ciebie korzystny.
Rada z perspektywy płynności: duża sztabka może być tańsza w przeliczeniu na gram, ale mniejsza jednostka daje więcej możliwości przy odsprzedaży. Dla wielu inwestorów najlepszym rozwiązaniem jest połączenie obu formatów, a nie wybór tylko jednego.
Przy zakupie zwróć uwagę także na producenta, próbę oraz stan opakowania. Sztabki od rafinerii rozpoznawalnych na rynku, zgodnych ze standardami LBMA, są zazwyczaj łatwiejsze do odsprzedaży. Próba 999,9 jest częstym standardem, a nienaruszony CertiCard lub podobne opakowanie ułatwia identyfikację produktu. Nie zastępuje to oceny ceny, ale pomaga ograniczyć problemy przy późniejszej transakcji.
Jeżeli regularnie budujesz pozycję, wybierz małe sztabki. Jeżeli lokujesz większy kapitał na długi czas i zależy Ci przede wszystkim na cenie za gram, rozważ większe jednostki. Gdy liczy się zarówno koszt, jak i płynność, połącz sztabki 100 g lub większe z mniejszymi formatami.