Opodatkowanie metali szlachetnych w Polsce zależy przede wszystkim od rodzaju metalu, miejsca zakupu i czasu, który upłynął od nabycia. Złoto inwestycyjne kupuje się bez VAT, srebro i platyna są zwykle obciążone VAT, a sprzedaż fizycznego kruszcu po upływie sześciu miesięcy od końca miesiąca zakupu nie podlega PIT. Osobną kwestią jest PCC przy zakupie od osoby prywatnej.
Złoto inwestycyjne a VAT
Ustawa o VAT przewiduje zwolnienie dla złota inwestycyjnego. Nie obejmuje ono jednak każdej złotej biżuterii, monety kolekcjonerskiej czy przedmiotu wykonanego ze złota. Znaczenie ma ustawowa definicja, w tym próba i forma kruszcu.
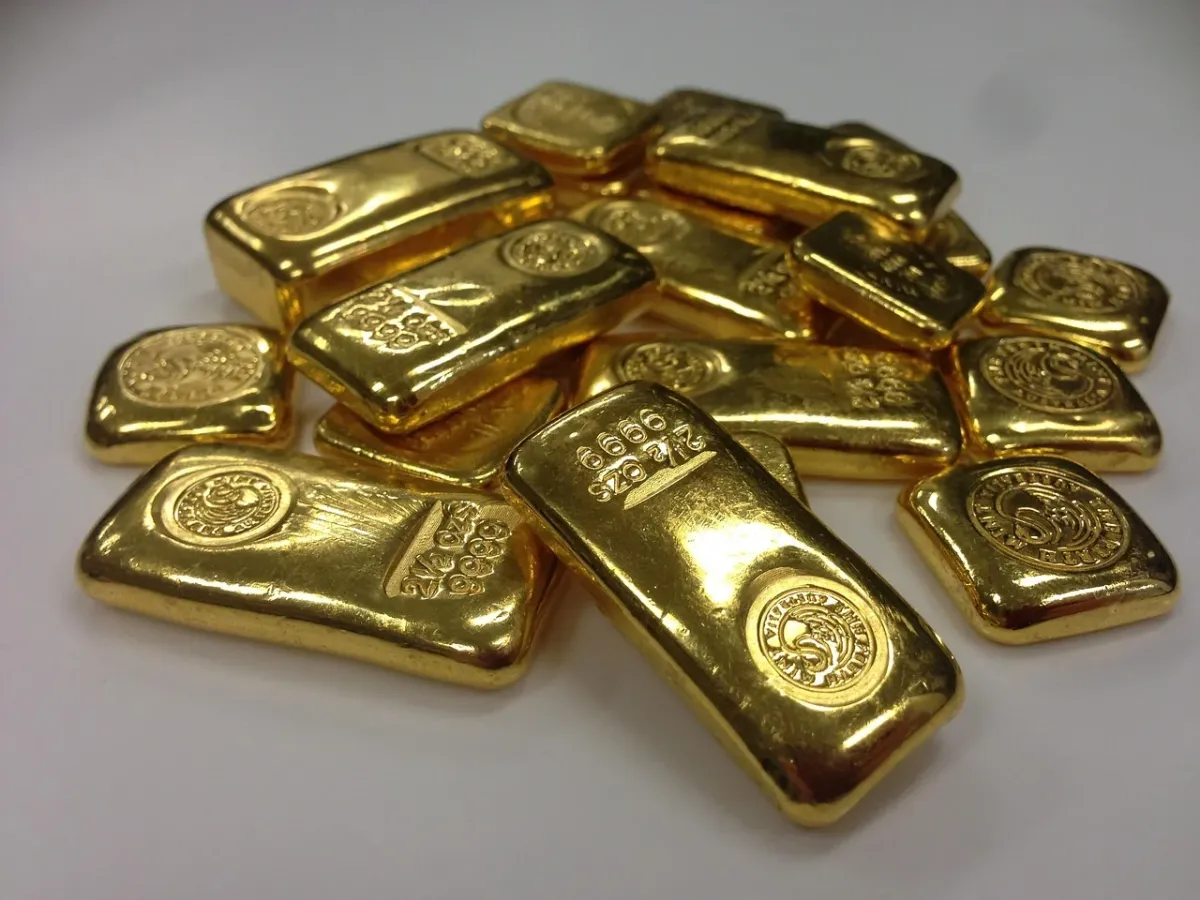
Za złoto inwestycyjne uznaje się przede wszystkim sztabki lub płytki o próbie co najmniej 995 tysięcznych. Do tej kategorii mogą należeć także złote monety bulionowe, jeżeli spełniają warunki określone w przepisach, między innymi dotyczące próby, charakteru obrotu i wartości rynkowej.
Przy zakupie takiego produktu u dealera VAT nie jest doliczany do ceny. Nie oznacza to jednak, że każda złota moneta automatycznie korzysta ze zwolnienia. Dlatego na fakturze powinien znajdować się dokładny opis produktu, a dokument zakupu należy zachować.
Najważniejsze warunki, które trzeba sprawdzić, to:
- Próba kruszcu – dla sztabek i płytek złoto powinno mieć próbę co najmniej 995.
- Forma – zwolnienie dotyczy przede wszystkim sztabek, płytek oraz spełniających warunki monet bulionowych.
- Status monety – sama zawartość złota nie wystarcza, jeśli moneta nie spełnia pozostałych kryteriów ustawowych.
- Dokument zakupu – faktura lub inny dowód transakcji ułatwia wykazanie, co dokładnie zostało nabyte.
Srebro i platyna – jak działa VAT?
Srebro i platyna nie korzystają z takiego samego szczególnego zwolnienia jak złoto inwestycyjne. Zakup sztabek tych metali u polskiego sprzedawcy jest co do zasady obciążony podstawową stawką VAT, czyli 23%.
Inaczej może wyglądać sprzedaż monet bulionowych objęta procedurą VAT-marża. W tym modelu dealer rozlicza VAT od własnej marży, a nie od całej wartości metalu. Dla kupującego oznacza to zwykle niższe obciążenie zawarte w cenie niż przy sprzedaży rozliczanej na zasadach ogólnych.
VAT-marża nie jest jednak automatycznym prawem kupującego. Zależy od sposobu nabycia towaru przez dealera i warunków konkretnej transakcji. Przed zakupem trzeba sprawdzić, czy oferta dotyczy pełnego VAT, czy procedury marży, oraz jak transakcja została opisana na dokumencie sprzedaży.
PIT przy sprzedaży metali szlachetnych
Sprzedaż fizycznego złota, srebra lub platyny przez osobę prywatną jest traktowana jako odpłatne zbycie rzeczy. W takim przypadku decydujące znaczenie ma zasada sześciu miesięcy.
Jeżeli sprzedaż nastąpi po upływie sześciu miesięcy, liczonych od końca miesiąca, w którym doszło do nabycia, przychód nie podlega PIT. Jeżeli sprzedasz kruszec wcześniej i transakcja przyniesie dochód, trzeba wykazać go w zeznaniu rocznym jako przychód z innych źródeł. W praktyce rozliczenie odbywa się na formularzu PIT-36, a dochód podlega skali podatkowej.
Termin należy obliczać według następującej chronologii:
- Ustal miesiąc, w którym nabyłeś kruszec. Przykładowo zakup nastąpił 15 marca.
- Przyjmij koniec tego miesiąca jako punkt początkowy, czyli 31 marca.
- Od kwietnia do września upływa sześć pełnych miesięcy.
- Sprzedaż od 1 października może korzystać ze zwolnienia z PIT, o ile sprzedaż ma charakter prywatny i nie jest prowadzona w ramach działalności gospodarczej.
Przy zakupie kilku partii kruszcu każda z nich może mieć inną datę nabycia. Warto prowadzić ewidencję obejmującą datę zakupu, rodzaj produktu, liczbę sztuk i cenę. Faktura potwierdza zarówno koszt, jak i moment nabycia.
Sprzedaż dealerowi nie przenosi obowiązku podatkowego na kupującego. Dealer wypłaca uzgodnioną kwotę, ale co do zasady nie jest płatnikiem PIT za osobę sprzedającą kruszec. To inwestor musi sam ocenić, czy minął wymagany termin, obliczyć ewentualny dochód i ująć go w zeznaniu.
PCC przy zakupie na rynku wtórnym
Podatek od czynności cywilnoprawnych może pojawić się wtedy, gdy kupujesz metal od osoby prywatnej, a nie od profesjonalnego dealera. Przy umowie sprzedaży rzeczy ruchomych PCC wynosi 2% wartości rynkowej przedmiotu, jeżeli wartość transakcji przekracza 1000 zł.
Obowiązek rozliczenia spoczywa na kupującym. Dotyczy to przykładowo zakupu złotej monety od osoby fizycznej znalezionej przez ogłoszenie. W takiej sytuacji nabywca powinien złożyć deklarację PCC i zapłacić podatek w ustawowym terminie.
Zakup u dealera na fakturę nie powoduje obowiązku zapłaty PCC. Transakcja podlega wtedy regulacjom VAT, nawet gdy złoto inwestycyjne korzysta ze zwolnienia z tego podatku. Zwolnienie z VAT nie oznacza więc automatycznego powstania PCC.
Najważniejsza różnica wygląda następująco:
- zakup od dealera – podstawą rozliczenia jest faktura lub paragon, a PCC co do zasady nie występuje,
- zakup od osoby prywatnej – przy wartości powyżej 1000 zł kupujący może mieć obowiązek zapłaty 2% PCC,
- zakup kilku przedmiotów – znaczenie może mieć wartość całej umowy, dlatego nie należy oceniać każdej sztuki w oderwaniu od dokumentu transakcji,
- brak dokumentacji – utrudnia wykazanie daty nabycia, ceny i charakteru zakupu.
Podatki od metali szlachetnych w skrócie
| Metal | VAT przy zakupie | PCC przy zakupie u dealera | PIT przy sprzedaży po 6 miesiącach |
|---|---|---|---|
| Złoto inwestycyjne | Zwolnienie z VAT, jeśli produkt spełnia definicję ustawową | Nie | Nie |
| Srebro | Zwykle 23%, przy niektórych monetach możliwa procedura VAT-marża | Nie | Nie |
| Platyna | Zwykle 23%, zależnie od produktu i sposobu sprzedaży | Nie | Nie |
Największe znaczenie dla rozliczenia mają trzy informacje: czy kupujesz od dealera czy od osoby prywatnej, jaki dokładnie produkt nabywasz oraz kiedy nastąpiło nabycie. Zachowanie faktur i innych dowodów transakcji pozwala wykazać koszty oraz prawidłowo ustalić termin sześciu miesięcy. Przy dużych kwotach, częstym obrocie albo sprzedaży związanej z działalnością gospodarczą sposób rozliczenia może wymagać indywidualnej analizy doradcy podatkowego.
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. Przed rozliczeniem konkretnej transakcji należy sprawdzić aktualne przepisy lub skonsultować się z doradcą podatkowym.